风险模型:以 Barra 为例
风险模型是用来构建投资组合的。
Barra 多因子模型
一个国家因子, 个行业因子, 个风格因子
表示 期股票 在第 个行业因子上的暴露。
注意国家因子暴露和行业因子暴露之间存在共线性(因为国家因子就是全市场因子,全市场又是各个行业组成的),因此对行业因子的因子收益率做以下限制:
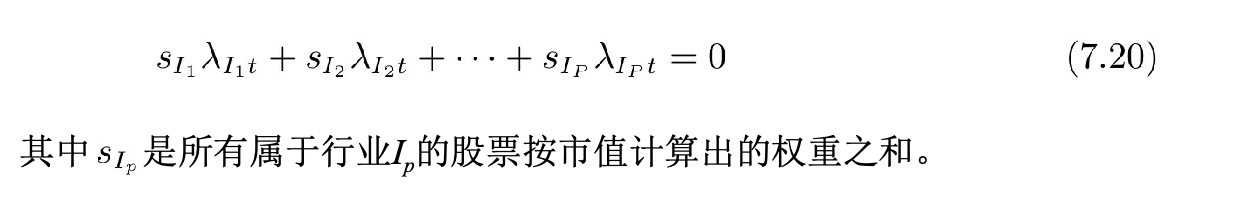
为啥这样能解决共线性问题?
风格因子的暴露使用公司特征,在截面上做标准化,满足
其中 代表股票 的市值权重。再在截面上除以标准差,完成风格因子暴露的标准化。
记 为 期市场组合的超额收益(以 为权重配置资产),可以推导得:
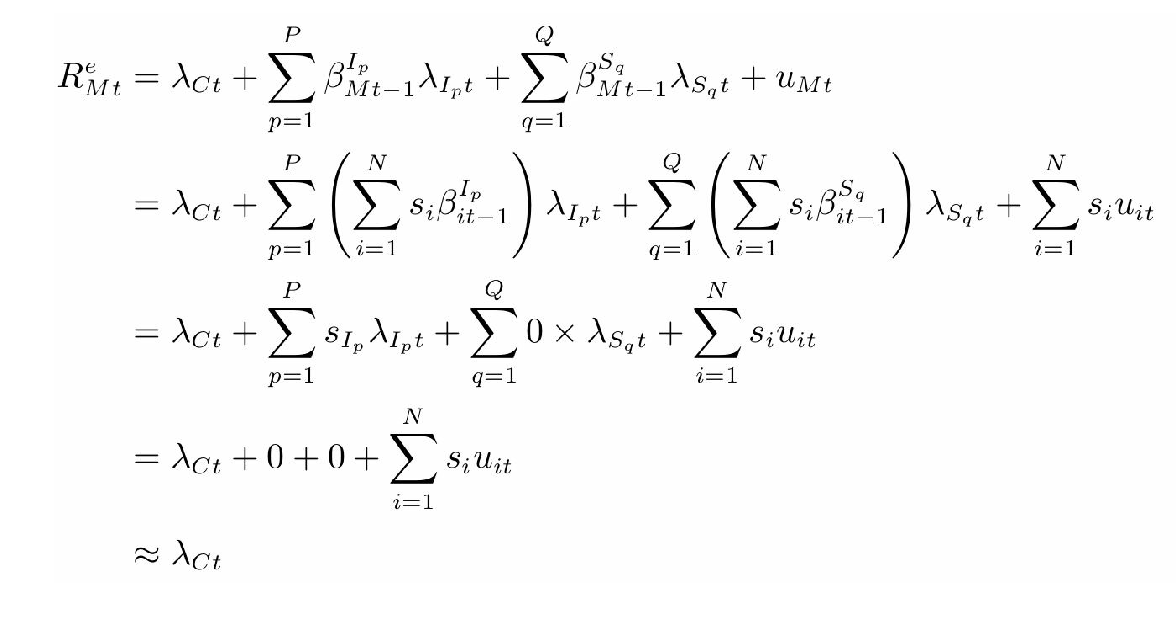
所以叫市场因子,所以与行业因子有共线性。
模型求解
一开头那个模型,省略时期下标,用矩阵表示:
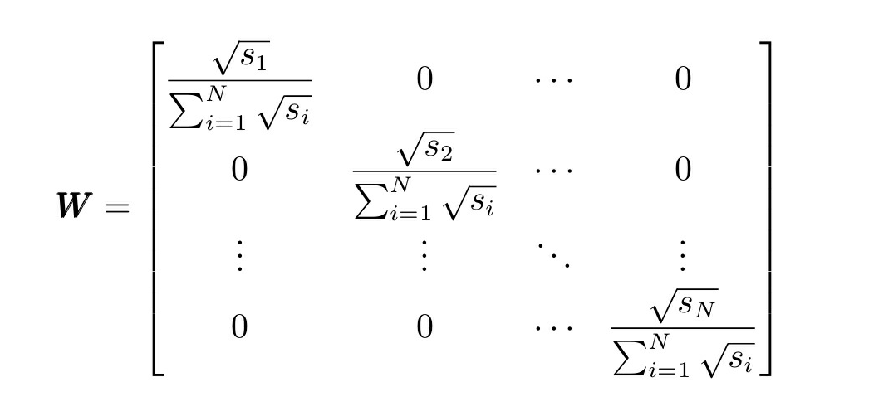
用 WLS 估计,求解时需要指定权重矩阵。Barra 模型假设个股特值性收益率的方差(就是 )和其市值平方根成反比,并选择了如下的回归权重矩阵:
求解的另一个难点是约束(7.20),构建约束矩阵
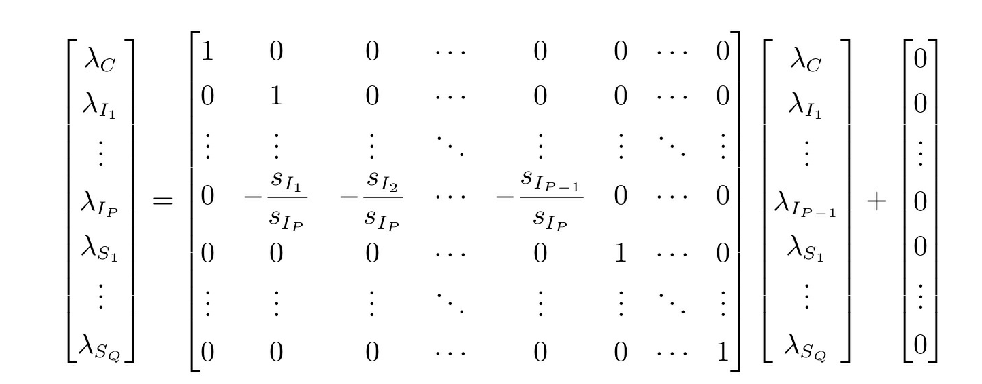
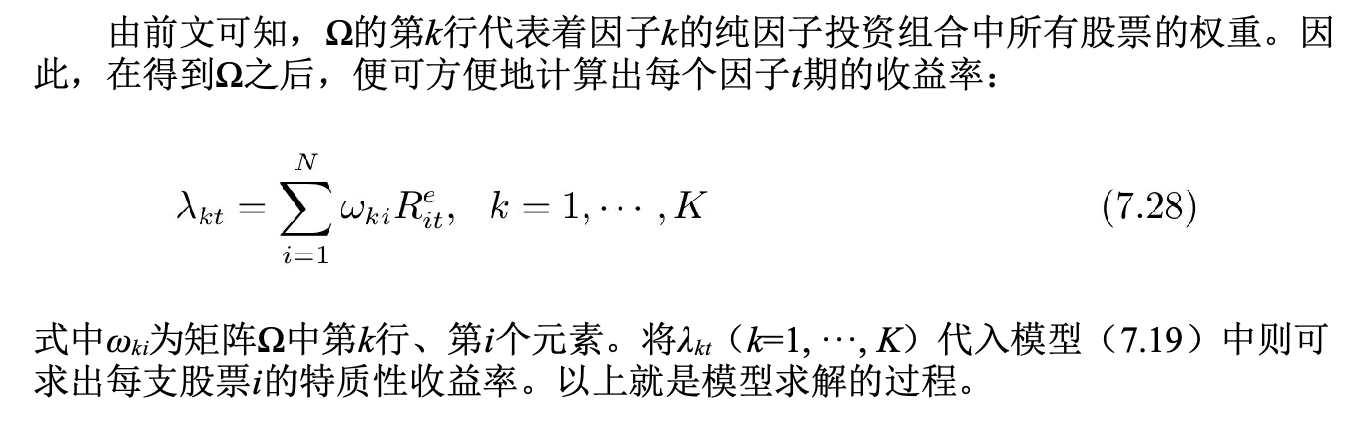
用带约束条件的最小二乘法[1]求解即可得到纯因子投资组合的股票权重矩阵 (联系这里):
Barra 风险模型的作用
评价因子
计算协方差矩阵- 学一下这个技术
- 学一下这个技术
风险模型:以 Barra 为例
https://wtx17.github.io/2026/08/30/风险模型:以 Barra 为例/