IC
IC 就是因子值和未来收益之间的截面相关系数
ICt1d=Corr(f,rt→t+1)
其中 f 表示因子值(视为随机变量,每个股票的因子值视为它的一个实现),rt→t+1 表示持有一天的收益率。
一般有两种 IC:
- Pearson IC,就是普通的相关系数
- Spearman IC,就是 rank IC,就是秩相关系数,更常用
ICIR
每天都能得到一个 IC 值,选定时间窗口 T ,
ICIR=σ(IC)T1∑tICt
注意5日、10日 IC 因为窗口覆盖,有很强的自相关性。
IR
IR=σ(Rb)E[R−Rb]
- Rb: benchmark return
- the denominator is called the "tracking error"
- 理解为单位风险带来的收益
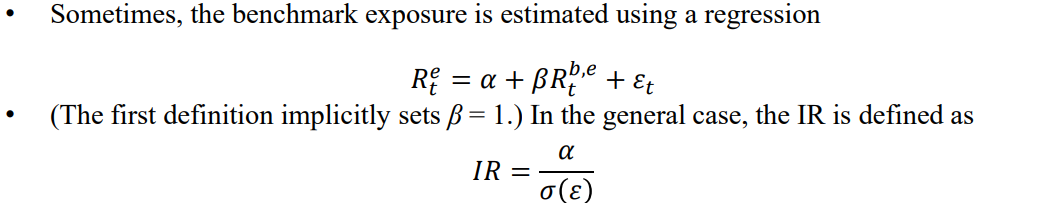
AM
Alpha-to-Margin Ratio
AM=marginα=IR⋅marginσ(ε)

margin 就是杠杆。
举个例子:
我有 5 万本金,做生意,假设收益为 2%,供货商收取 5% 的保证金,就是说我这 5 万可以撬动 100 万的货,做完生意后我能有 102 万,把剩下的 95 万给供货商,我还剩 7万,相对本金赚了 40%。这个情形下
AM=0.050.02=0.4
正是相对本金赚的收益。
HWM
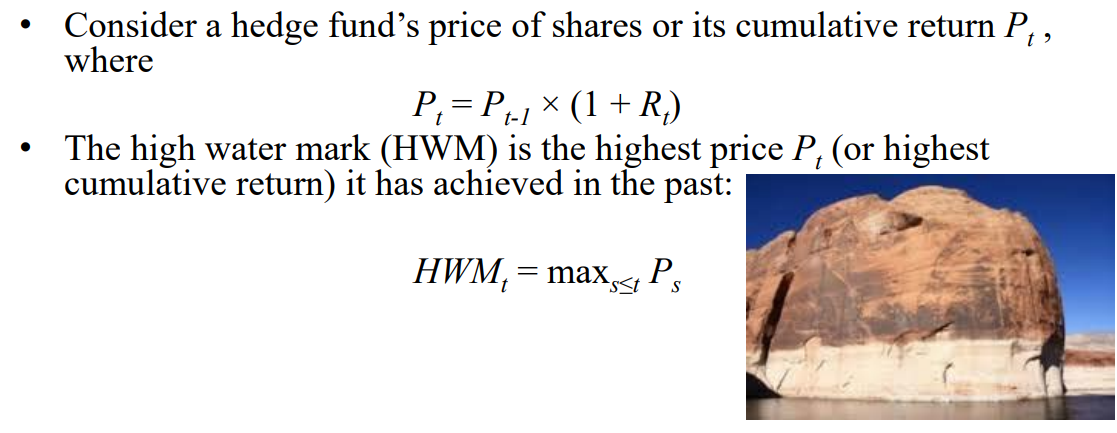
Drawdown
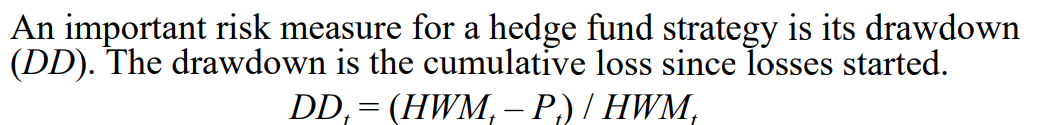
MDDT=maxt≤TDDt
另一方面
DDt=1−HWMtPt
可以用当期净值相对 HWM 的水平来计算回撤。